Anthropic 2兆ドルIPOへ
🔔 主要報道:The Motley Fool/The Information・Bloomberg報道
Anthropic IPOの中身
史上最大級とも言われる上場計画の現在地を確認しよう。
S-1を機密裏に提出済み——目論見書は労働者の日明けに公開へ
Anthropicは6月1日、SECへ機密裏にForm S-1の登録届出書を提出したと報じられている。The Informationによると、労働者の日(9月第1月曜)明けにIPO目論見書を公開し、9月下旬から10月にかけてナスダック上場を目指す計画だという。主幹事にはゴールドマン・サックス、JPモルガン、モルガン・スタンレーが名を連ねるとされる。
評価額は$965B→2兆ドルへ——ARR急成長が背景
5月のシリーズH-1で965億ドルの評価額をつけたAnthropicは、年間経常収益(ARR)を2025年末の90億ドルから、2026年5月に470億ドル、7月には650億ドルまで急拡大させている。この成長ペースを背景に、一部投資家はIPO評価額として2兆ドル以上を目指しているとBloombergやFortuneが報じている。
2028年予測は$190B〜$200B——強気の前提が土台に
報道によれば、Anthropicの2028年の収益予測は1900億〜2000億ドル規模とされる。この強気の成長予測が、2兆ドルという評価額目標の根拠になっているとみられる。ただしこれらの数字はあくまで投資家・報道側の観測であり、Anthropic自身が正式に確定した数字ではない点に留意が必要だ。
【筆者整理】2兆ドル評価に必要な条件
「2兆ドル」という数字がどんな前提で成立するのか、公開されている売上データから逆算した。
| 想定ARR | 2兆ドル評価に必要な売上高倍率 |
|---|---|
| 650億ドル(現状・7月時点) | 約30.8倍 |
| 1000億ドル | 約20.0倍 |
| 1500億ドル | 約13.3倍 |
| 2000億ドル(2028年予測上限) | 約10.0倍 |
5月のシリーズH評価額965億ドルは、当時のARR470億ドルの約20.5倍にあたる。もし将来のARRが2000億ドル規模まで伸びたとしても、同じ20倍程度の売上高倍率を維持すれば評価額は4兆ドルに達する計算になり、逆に現状の倍率を保ったまま2兆ドルに着地させるには、ARRが1000億ドル程度で足りる。つまり2兆ドルという数字自体は、ARRの伸びと売上高倍率の低下という2つの前提のバランス次第でいくつも成立パターンがあり、単純に「強気」とも「弱気」とも言い切れない。ただし独立系アナリストのIPO後90日予想(中央値1兆8500億ドル)が投資家目標をやや下回っている点は、市場が投資家側よりもやや保守的に見ていることを示している。
現在の650億ドルというARRのまま2兆ドル評価を実現するには約31倍の売上高倍率が必要になり、これは直近のテック企業のIPO水準と比べても高めの数字だ。成長の持続とバリュエーションの妥当性、両方が同時に問われる局面と言える。
SpaceX・OpenAIと比べると倍率は控えめ
同時期に上場する(した)SpaceX・OpenAIと売上高倍率を比較すると、また違った見え方になる。6月に上場済みのSpaceXは、2025年通期売上187億ドルに対し評価額1兆7700億ドルで、売上高倍率は約95倍にのぼる。9月に上場を目指すOpenAIは2026年通期予想売上413億ドルに対し目標評価額1兆ドルで、倍率は約24倍だ。Anthropicの目標倍率(約31倍)は、この2社と並べるとSpaceXの3分の1程度にとどまり、突出して高いわけではない。
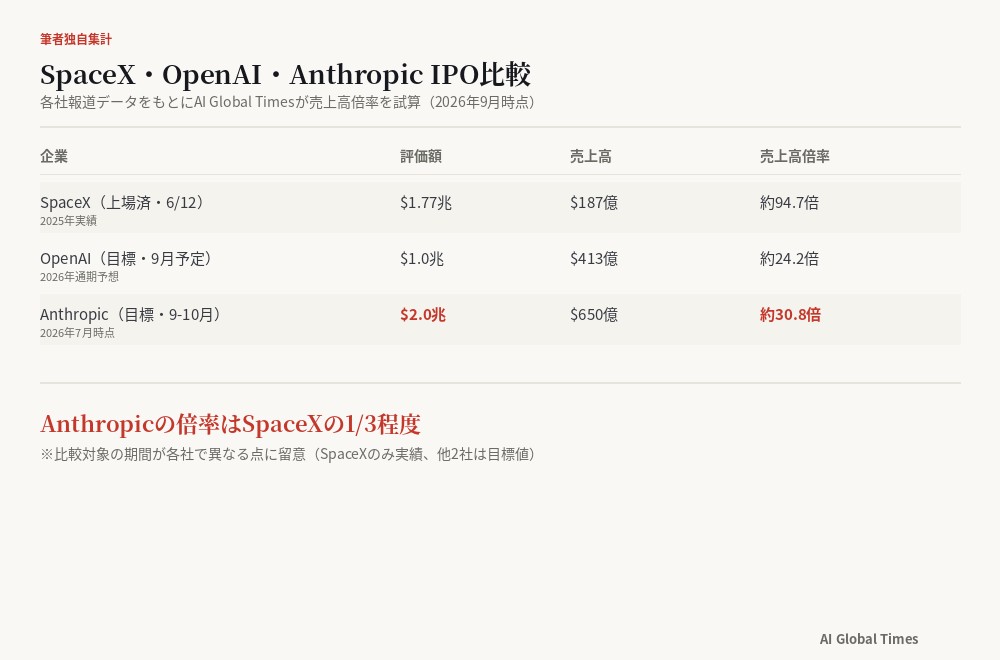
筆者独自集計:各社報道データにもとづく売上高倍率比較(2026年9月時点)
※比較対象の期間が各社で異なる点に留意。SpaceXは2025年通期の確定実績、OpenAI・Anthropicは2026年の予想・現在のARRであり、単純な横並び比較ではない。
両論評価
強気の評価額目標を支持する見方と、慎重な見方、双方の論拠を整理する。
▶ 強気の評価を支持する側:ARRは2025年末の90億ドルから7月に650億ドルまで、わずか半年強で7倍以上に成長している。同時期に上場したSpaceXの売上高倍率(約95倍)と比べれば、Anthropicの目標倍率(約31倍)はむしろ控えめであり、市場が受け入れる余地は十分あると見ることもできる。
▶ 慎重な見方をする側:現状のARRのまま2兆ドル評価を正当化するには約31倍という高い売上高倍率が必要で、これは持続的とは言いにくい水準だ。独立系アナリストの予想中央値(1兆8500億ドル)も投資家目標をやや下回っており、市場は投資家側の期待ほど強気に見ていない可能性がある。
最終的な評価額は、上場直前の目論見書で開示される具体的な財務数値と、投資家の反応次第で大きく変わる。現時点の「2兆ドル」はあくまで一部投資家の目標値であり、確定した数字ではないことは念頭に置いておきたい。
日本の企業・産業への影響まとめ
- ① 上場後の価格戦略の変化を確認する必要があると思う:株主説明責任が強まることで、Claude APIの料金体系や企業向けプランの方向性が変わる可能性がある。既存の利用企業は動向を注視しておきたい
- ② 日本市場への投資姿勢を確認しよう:上場によって調達した資金が、日本を含むアジア市場向けの投資拡大に回るのか、それとも米国内の研究開発に集中するのか、今後の発表を確認しておきたい
では実務としてどうするか。Claude APIを業務基盤として使っている企業は、上場前後の数ヶ月で料金や契約条件に変更がないか、公式発表をこまめに確認しておくのが安全だ。投資判断を検討している個人・法人は、目論見書で開示される実際の財務数値が公開されるまで、報道されている評価額はあくまで観測値として扱っておきたい。
※本記事は2026年9月6日時点の報道にもとづく分析です。情勢は今後変化する可能性があります。判断は必ず最新の公式発表をご確認ください。
Anthropicはいつ上場するのか。
6月1日にSECへ機密裏にS-1を提出しており、労働者の日(9月第1月曜)明けにIPO目論見書を公開する見通しと報じられている。上場時期は9月下旬から10月が有力視されており、ゴールドマン・サックス、JPモルガン、モルガン・スタンレーが主幹事を務めるとされる。
評価額2兆ドルは実現可能なのか。
2028年時点の年間経常収益(ARR)が150億〜200億ドル規模に成長し、かつ売上高倍率が現在の15〜20倍から10〜13倍程度まで下がることが前提になる。独立系アナリストのIPO後90日時点の予想中央値は1兆8500億ドルで、2兆ドルという目標よりやや低い水準にとどまっている。
日本企業にはどんな影響があるのか。
上場により資金調達手段が広がれば、日本を含む海外市場向けの投資や価格戦略に変化が出る可能性がある。Claude APIを業務利用する企業は、上場後の株主説明責任の高まりが料金体系やサービス方針にどう影響するか、動向を注視しておきたい。